かつみ・さゆりの借金はなぜ12億円に?2026年最新の返済額と保証人問題を徹底解説
夫婦漫才コンビ「かつみ・さゆり」のかつみが抱えてきた巨額の借金。バブル期の株式投資で約4億7000万円の損失を出し、さまざまな副業に挑戦しながら返済を続けてきた夫婦の歩みは、たびたびテレビやネットニュースで取り上げられてきた。
2026年7月には、借金が最大12億円に達した背景について、MBSテレビ「せやねん!」で本人たちが説明。さらに、9月1日のイベント会見では、借金の残額が1億5000万円になったことや、完済への見通しについても語っている。12億円という数字には、かつみ自身の投資や事業で生じた負債だけでなく、父親が保証人になっていた会社をめぐる約10億円の債務が関係していた。
なぜ借金は膨らみ、30年以上にわたる返済生活が続いたのか。株式投資、不動産を担保にした借り入れ、保証人問題、金利の高い借金、副業の失敗を時系列で整理し、2026年10月23日時点で報じられている最新状況まで解説する。
📌 【この記事の重要ポイントまとめ】
- 借金が膨らんだ理由:バブル期の信用取引による約4億7000万円の損失と、その後の借り入れ・高金利・事業への挑戦が重なった。
- 最大12億円の真相:本人の借金に、父親が保証人になっていた会社をめぐる約10億円の債務が一時的に加わったため。
- 2026年最新の返済状況:9月1日の会見では残額1億5000万円と説明。低金利への借り換えやラーメン事業などが返済を支えている。
【借金の理由】かつみはなぜ億単位の負債を抱えたのか?バブル期の株式投資と不動産の関係
かつみ・さゆりの借金問題を理解するには、まず1980年代後半から1990年代初頭にかけての投資経験を押さえる必要がある。最初から12億円を借りていたわけではない。資産が値上がりしたことをきっかけに借り入れを増やし、株式投資で大きな利益を得た後、信用取引で損失を抱えたことが出発点だった。
マンションの値上がりが投資拡大のきっかけに
2026年8月に配信されたABEMA TIMESのインタビュー記事によると、かつみは25歳のとき、2680万円でマンションを購入した。その後、バブル景気のなかで物件の価格が約8000万円に上昇。これを担保に銀行から1000万円を借り入れるよう勧められ、株式投資へと資金を振り向けたという。
ここで重要なのは、不動産の値上がり益を確定させて投資したのではなく、物件を担保に借金を増やし、株式市場でさらに利益を狙った点だ。資産価格が上昇している間は、担保価値の上昇や株価の値上がりが次の投資を後押しする。しかし、相場が反転すれば、資産が値下がりしても借金は自動的には減らない。
かつみは株式投資で一時約3億円を稼いだと説明している。大きな成功を経験したことで、さらに資産を増やそうとする意欲が強まった。
信用取引で9億円規模の勝負に出た結果
かつみが次に挑戦したのが信用取引だ。信用取引は、証券会社から資金や株式を借りて取引する仕組みで、自己資金を超える規模の投資ができる。その反面、相場が予想と反対に動けば、損失が自己資金を上回る可能性もある。
スポニチアネックスが2024年に報じたテレビ番組での説明や、2026年のABEMA関連報道によると、かつみは約3億円の資金を元手に、借り入れを活用して9億円規模の取引に踏み切った。その後、バブル崩壊による株価下落に直面し、約4億7000万円の損失を出したと振り返っている。
結果として、資産を失っただけでなく、約1億7000万円の借金が残った。株式投資で得た利益を守ることより、さらに大きく増やすことを優先した結果、レバレッジの危険性が一気に表面化した格好だ。
なお、約4億7000万円という数字は、報道で本人が説明した投資損失額であり、最終的に残った借金額とは異なる。損失額、借金残高、利息を含む過去の最高負債額を混同すると、借金の実態を誤解しやすい。
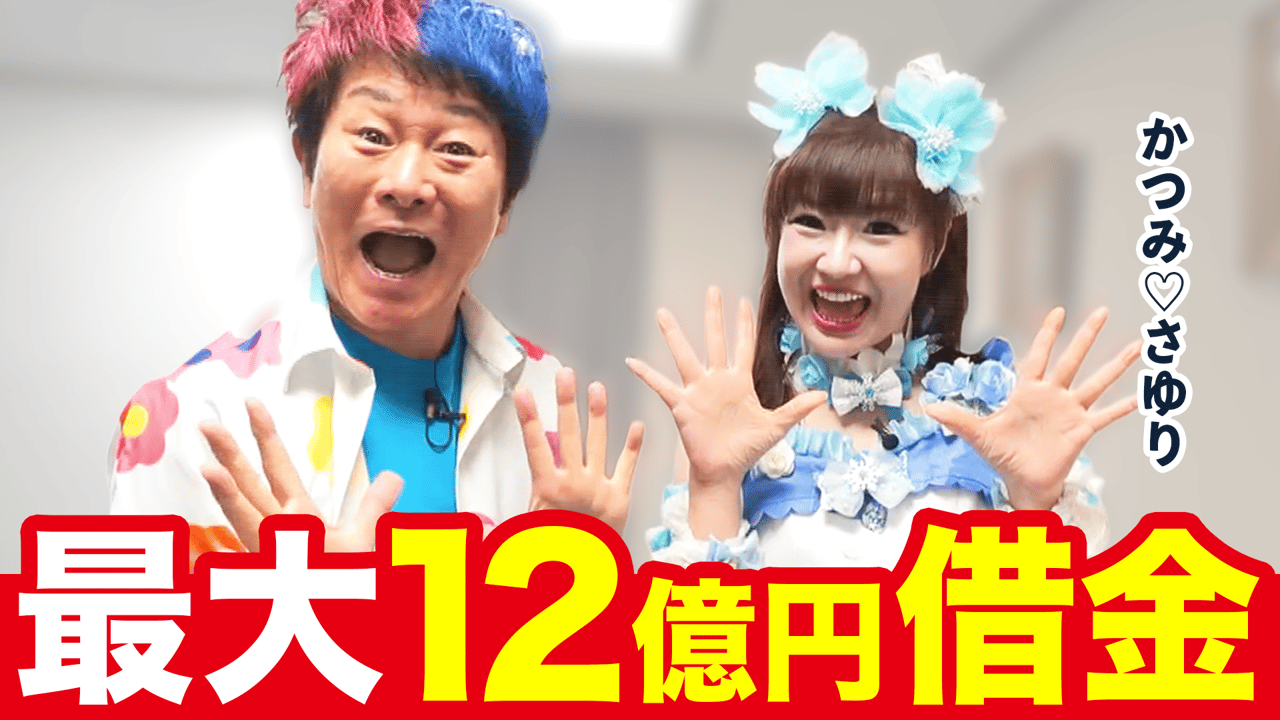
【最大12億円の真相】保証人問題で約10億円が加わり、借金の規模が変わった
2026年7月4日放送のMBSテレビ「せやねん!」で、かつみ・さゆりは最大12億円とされる借金の内訳を説明した。ネット上で最大15億円という数字が話題になったことについて、かつみ本人は「12億です、最大」と訂正している。
この12億円という数字を理解するうえで欠かせないのが、かつみ自身の投資で生じた借金と、父親の保証人問題をめぐる債務は別の経緯で発生したという点だ。
父親が保証人になっていた会社の債務が問題に
日刊スポーツの2026年7月4日付報道によると、さゆりは番組内で、かつみの父親が保証人になっていた会社が倒産し、父親の死後およそ10年を経て、その債務がかつみ側に及んだと説明した。金額は約10億円に上ったという。
保証人とは、主たる債務者が返済できなくなった場合などに、契約に基づいて返済責任を負う立場の人を指す。本人が直接借りたお金でなくても、保証債務や相続の問題によって大きな経済的負担が生じる場合がある。
今回のケースでは、もともと約2億円規模だったかつみ自身の負債に、父親の保証人問題をめぐる約10億円の債務が一時的に加わり、合計で最大12億円になったと本人たちは説明している。
相続放棄によって約10億円分の問題が切り離された
同番組の報道によれば、父親の債務については相続放棄が認められ、約10億円分が本人たちの借金から外れた。その結果、かつみ自身の負債である約2億円に戻ったという。
つまり、12億円すべてがかつみの株式投資や副業の失敗によって生まれたわけではない。本人の投資・事業に由来する借金と、父親の保証人問題に伴う一時的な債務を分けて考える必要がある。
この違いは、借金額をめぐる報道を読むうえで重要だ。「最大12億円」という数字は過去のピークを示すものであり、2026年現在の借金残高を表しているわけではない。
【時系列で整理】1億7000万円から12億円、そして1億5000万円へ
かつみ・さゆりの借金は、投資損失、利息の累積、保証人問題、金利の見直し、継続的な返済という複数の段階を経て変化してきた。報道された金額を時系列で並べると、数字の違いが理解しやすくなる。
| 時期・段階 | 出来事 | 借金額・ポイント |
|---|---|---|
| 25歳ごろ〜バブル期 | マンションを担保に借り入れ、株式投資で利益を得る | 株式投資で一時約3億円の利益 |
| バブル崩壊後 | 信用取引で大きな損失を出す | 約4億7000万円の損失、約1億7000万円の借金が残る |
| 返済生活の初期〜長期化 | 高金利の借金や追加の借り入れが重なる | 利息の累積などで本人の負債が最大約2億5000万円に膨らんだと説明 |
| 父親の保証人問題が浮上 | 父親が保証人だった会社の債務が相続問題として発生 | 約10億円分が加わり、一時最大12億円に |
| 相続放棄後 | 保証人問題をめぐる約10億円分が負債から外れる | 本人自身の借金である約2億円に戻る |
| 約7年前からの借り換え | 銀行の協力で金利を1%未満に引き下げたと説明 | 元金が減りやすい返済環境へ |
| 2026年9月1日 | イベント会見で返済状況を報告 | 残額1億5000万円、完済の見通しに言及 |
この年表から分かるのは、借金額には「投資で生じた損失」「利息によって膨らんだ負債」「保証人問題を含む一時的な総額」「現在の残高」という異なる意味があることだ。
特に、本人の借金が約2億5000万円まで膨らんだという過去の説明と、最大12億円という数字は矛盾しない。前者は本人自身の負債のピークとして語られた数字で、後者には保証人問題に伴う約10億円が加わっている。
また、2026年9月時点の1億5000万円は、返済が進んだ後の残額だ。いずれも報道された時点や負債の範囲が違うため、単純に同じ数字として比較することはできない。

【副業の失敗理由】ラーメン店やスイーツ店はなぜ借金返済につながらなかったのか
株式投資の失敗後、かつみは借金を返すためにさまざまな副業へ挑戦してきた。ラーメン店、スイーツ店、オオクワガタの繁殖など、事業の種類は幅広い。ただし、すべての店が同じ理由で失敗したわけではない。
ラーメン店は短期間で閉店を経験
スポニチアネックスなどの報道によると、夫妻は2007年11月に大阪市都島区で「ボヨヨンラーメン ウマインジャー」を開店。ピンク色の内装やピンク色の麺など、独特のコンセプトで話題になったが、2008年6月に閉店した。
さらに2008年11月には千葉市内で同名の店を開いたものの、こちらも約2カ月半で閉店している。個性的な店づくりで注目を集めても、それだけで安定した経営ができるとは限らない。飲食店では、商品開発、原価管理、立地、集客、運営体制などを総合的に成立させる必要がある。
2025年には、人気ラーメン店「人類みな麺類」と組んだ期間限定店舗「人類みなボヨヨンラーメン」が大阪・心斎橋PARCOに登場した。吉本興業の発表によると、今回は人気店とのコラボレーションによる企画で、過去のラーメン店とは異なる形での再挑戦だった。
ボヨヨンスイーツガーデンは黒字でも閉店
2012年4月に大阪・道頓堀で開店した「ボヨヨンスイーツガーデン」は、スイーツの食べ放題を提供する店だった。2016年3月の閉店について、日刊スポーツや日刊ゲンダイは、入居するビルの所有者が変わり、契約更新時に家賃の大幅な値上げを求められたことを報じている。
さらに2026年4月、スポニチアネックスが紹介したMBSテレビ「ゼニガメ」で、さゆりは同店について、黒字だったにもかかわらず、ビルの売却後に家賃が約3倍になったため閉店したと説明した。
このケースは、経営不振による閉店と、外部環境の変化による閉店を分けて考える必要があることを示している。店舗そのものが黒字でも、賃料が急上昇すれば利益が消え、事業を続けられなくなる場合がある。
副業に共通する課題は「利益」と「返済資金」の違い
借金返済を目的に新しい事業を始める場合、売上が伸びることと、手元に返済資金が残ることは同じではない。売上から原材料費、人件費、家賃、設備費、税金などを差し引いて、ようやく事業から生み出された資金が見えてくる。
飲食店の場合、初期投資や運転資金を借り入れで賄えば、売上が計画を下回った際に返済負担が重くなる。さらに、既存の借金が大きければ、事業の利益を新しい投資に回す余裕も限られる。
かつみ・さゆりの事例では、店の閉店理由がそれぞれ異なる一方、借金を抱えた状態で事業を継続・再挑戦する難しさが浮かび上がる。知名度や話題性だけでなく、固定費、資金繰り、撤退条件まで含めて事業を設計する必要がある。
【返済の実態】43件の支払先と高金利、借り換えが転機になった理由
借金問題で見落とされがちなのが、負債の総額だけでなく、借入先の数と金利の高さだ。かつみ・さゆりは、長い返済生活のなかで多数の支払先を抱え、収入が入ってもすぐに返済へ回る状況を経験してきた。
最大43件の支払先を整理するまでに約1年
2026年7月の集英社オンラインのインタビューで、さゆりは、同棲を始めたころ、毎日のように督促状が届き、借入先からの電話も絶えなかったと振り返った。そこでカレンダーの裏に借入先や借入額、電気代・ガス代などの生活費を書き出したところ、消費者金融8社を含め、支払先が合計43件に上ることが分かったという。
この43件という数字は、43社すべてが金融機関だったという意味ではない。インタビューでは、借入先に加えて生活費などの支払先も含めて整理した件数として説明されている。
また、全体像を把握して整理するまでには約1年かかったという。複数の借入先があると、毎月の支払日や利息、残高を管理するだけでも大きな負担になる。返済が滞れば、追加の借り入れで別の返済を補う自転車操業に陥る危険性も高まる。
26年間で2億6000万円を返しても元金が減らなかった
2026年8月に配信されたABEMA TIMESの記事によると、かつみは、約2億円の借金について26年間で合計約2億6000万円を返済したにもかかわらず、元金がほとんど減らなかったと説明した。
その背景として語られたのが、バブル期に借りた高金利の負債だ。元金が大きいほど利息の負担も大きくなり、毎年返済していても、支払額の多くが利息に充てられれば元金はなかなか減らない。
例えば、元金が2億円のままだと仮定した場合、金利5%なら年間の利息は約1000万円になる。一方、金利1%なら年間約200万円だ。同じ元金でも、金利の違いだけで年間の利息負担に約800万円の差が生まれる。
これは元金が一定だと仮定した単純計算だが、返済額を確保しても利息に大半が消えてしまう状態と、元金を着実に減らせる状態の違いを理解するには分かりやすい。
銀行による低金利への借り換えが大きな転機に
集英社オンラインやABEMA TIMESの報道では、約7年前に銀行の担当者が借り換えを後押しし、金利を1%未満に引き下げられたことが、返済の転機になったと説明されている。
それまでの高金利の借金をより低い金利でまとめることで、毎月の返済額のうち利息に充てられる割合が減り、元金を減らしやすくなった。かつみ・さゆりは、この借り換えに尽力した銀行担当者を「半沢直樹」と呼んでいると紹介された。
借り換えは、借金そのものを消す仕組みではない。しかし、返済条件を見直し、利息負担を減らせれば、完済までの道筋が大きく変わることがある。長期間にわたって返済を続けてきた夫婦にとって、低金利への借り換えは、収入を増やす努力とは別の角度から状況を改善した重要な出来事だった。
【2026年最新】借金残額は1億5000万円、完済の見通しは立ったのか
2026年10月23日時点で、直近の具体的な残額が報じられたのは、9月1日に大阪市内で開かれたイベント会見だ。スポニチアネックスによると、かつみは現在の借金が残り1億5000万円だと明かし、完済の見通しが立ったと語った。
同じ会見では、これまでに約3億円を返済してきたという趣旨の説明もあった。過去の借金のピークが約2億5000万円だったという話とあわせ、利息や返済の累積によって、長期にわたる資金繰りの厳しさがうかがえる。
2026年はラーメン事業も返済を支える要素に
2026年3月には、中国自動車道の西宮名塩サービスエリア下り線で「人類みなボヨヨンラーメン」のメニュー提供が始まった。吉本興業の2026年2月の発表によると、人気ラーメン店「人類みな麺類」とのコラボレーション企画で、サービスエリアのフードコートで提供されている。
9月1日の会見で、かつみは同店が好調だと説明し、借金完済の見通しについても言及した。さゆりもイベント出演料が返済に回ることを明るく語っている。
ただし、店の好調という本人たちの説明と、事業の利益がどの程度返済に充てられているかという具体的な収支は別の情報だ。店舗の売上高や利益額、返済に回した金額の詳細までは、同会見の報道では明らかにされていない。
10月の報道でも生活苦の過去が紹介された
2026年10月22日配信のABEMA「エイジレスボーイズ」に関する報道では、さゆりが借金生活のなかで経験した節約や、栄養失調で入院した過去などが紹介された。長年にわたる返済生活が、日々の暮らしにも影響していたことがうかがえる。
一方、10月23日までに報じられた内容では、9月1日の会見で明かされた1億5000万円という残額を更新する具体的な数字は示されていない。したがって、2026年の最新状況を整理する際は、残額1億5000万円という9月時点の本人の説明と、10月に改めて取り上げられた過去の生活苦を区別して理解する必要がある。
現段階では、借金が完済されたという発表があったわけではない。本人が完済の見通しに言及していることと、実際に完済したことは別であり、今後の返済状況が注目される。
【プロの結論】かつみ・さゆりの借金問題から見える3つの教訓
かつみ・さゆりの借金問題は、単に「投資で失敗して借金が増えた」という一言では説明できない。信用取引による損失、資産を担保にした借り入れ、高金利の負債、保証人問題、複数の支払先、事業の再挑戦が長い年月のなかで重なっている。
1.資産の値上がりと、返済できる能力は別物
マンションの価格が上昇し、株式投資で大きな利益を得た経験は、さらに大きな投資へ進むきっかけになった。しかし、資産価格は市場環境によって変動する一方、借りたお金の返済義務は残る。
不動産を担保にして資金を借り、その資金をさらに値動きの大きい金融商品へ投じる場合、相場が崩れると資産と投資資金を同時に失いかねない。借入額を決めるときは、資産が値下がりしても返済を継続できるかという視点が欠かせない。
2.借金は総額だけでなく、金利と支払先を把握する
かつみ・さゆりの経験で特徴的なのは、借金が複数の支払先に分散し、返済の管理そのものが大きな負担になっていたことだ。43件の支払先を書き出す作業は、現在の債務状況を把握するための第一歩だった。
借金問題に直面した場合、残高、金利、返済日、毎月の返済額を一覧にし、どの支払いが家計を圧迫しているのかを明らかにすることが重要になる。条件によっては金融機関への相談や借り換えの検討が、返済計画を立て直すきっかけになり得る。
3.事業を続ける判断には、撤退条件も必要
副業や新規事業は、借金返済のための収入源になり得る一方、初期費用や固定費を伴う。ボヨヨンスイーツガーデンのように黒字でも家賃の急上昇によって営業継続が難しくなる例がある一方、ラーメン店のように短期間で閉店した事業もある。
新しい事業を始めるなら、売上目標だけでなく、赤字が続いた場合の撤退基準、追加投資の上限、借入金の返済原資まで具体的に考えておきたい。借金を返すための挑戦が、さらに借金を増やす結果にならないようにするためだ。
かつみ・さゆりの事例で見逃せないのは、返済の転機が必ずしも新しい事業の成功だけによって生まれたわけではない点だ。金利の見直しという金融面の改善が、長年減らなかった元金を減らす方向へと動かした。収入を増やす努力と同時に、負債の条件そのものを見直すことが、返済計画を立て直すうえで大きな意味を持つ。
【かつみさゆり借金なぜ】に関するよくある質問(FAQ)
Q1:かつみ・さゆりの借金が最大12億円になった理由は?
A1:バブル期の信用取引による損失や、その後の借り入れ・利息に加え、父親が保証人になっていた会社をめぐる約10億円の債務が一時的に加わったためです。本人たちは2026年7月のテレビ番組で、相続放棄によってその約10億円分が外れ、本人自身の負債である約2億円に戻ったと説明しています。
Q2:かつみ・さゆりの借金残額は2026年現在いくら?
A2:2026年9月1日のイベント会見で、かつみは残額が1億5000万円だと明かしています。同会見では完済の見通しにも言及しましたが、2026年10月23日時点で、それ以降の具体的な残額を更新する報道は確認されていません。
Q3:かつみ・さゆりはなぜ借金を長年返済できなかったの?
A3:信用取引の損失で生じた借金に加え、高金利の負債や複数の支払先が返済を難しくしていました。本人たちの説明によると、約2億円の借金について26年間で約2億6000万円を返済しても元金がほとんど減らなかった時期がありました。その後、銀行の協力で金利を1%未満に借り換えたことが、元金を減らす転機になったとされています。
まとめ:かつみ・さゆりの借金は12億円の過去から完済を目指す段階へ
かつみ・さゆりの借金が膨らんだ背景には、バブル期の株式投資と信用取引の失敗、借り入れに頼った資金運用、高金利による返済負担、そして父親の保証人問題という複数の要因があった。最大12億円という数字には、本人自身の借金だけでなく、約10億円の保証人問題に伴う債務が一時的に加わっていた。
その後、相続放棄によって負債の範囲が整理され、低金利への借り換えが返済の転機となった。2026年9月1日の会見では残額1億5000万円と説明され、本人たちは完済への見通しを語っている。
ただし、最大12億円という過去の数字と、現在の1億5000万円という残額は意味が異なる。借金の経緯を正しく理解するには、いつの数字なのか、どの債務を含むのか、利息を含むのかを区別することが欠かせない。
30年以上にわたる返済生活を経て、かつみ・さゆりは現在も漫才やメディア出演、ラーメン事業などを続けている。今後の焦点は、完済の見通しが実際の完済へとつながるかどうかだ。2026年時点で公表された残額と返済状況を踏まえながら、今後の本人たちの発表を見守りたい。 (出典: かつみさゆり 借金 なぜ(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
