国民健康保険料がおかしいのはなぜ?2026年度の値上がり原因と軽減策を徹底解説
「国民健康保険料が高すぎる」「去年より収入が減ったのに、なぜ保険料は上がるのか」「会社員時代より負担が重いのはおかしい」――。国民健康保険の納入通知書を見て、こうした疑問を抱く人は少なくありません。
2026年度(令和8年度)は、従来の医療分・後期高齢者支援金分・介護納付金分に加え、4月から子ども・子育て支援金分が新設されました。さらに、前年の所得を基準に計算する仕組みや、市区町村ごとに異なる保険料率も、負担額を分かりにくくしている要因です。厚生労働省やこども家庭庁の公表資料、自治体の2026年度の保険料率をもとに、値上がりの理由、計算方法、軽減・減免制度、通知書の確認方法を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民健康保険料は世帯単位で計算され、前年所得・加入者数・年齢・自治体の保険料率によって金額が変わります。
- 要点2:2026年度は子ども・子育て支援金分が新設され、医療分の基礎賦課限度額も66万円から67万円に引き上げられました。
- 要点3:所得の未申告、低所得世帯の軽減漏れ、非自発的失業者の軽減未申請などは、保険料を見直せる可能性があるため、通知書と所得情報の確認が必要です。
【国民健康保険料がおかしい】と感じる理由は?高すぎる負担の実態
国民健康保険料に対する不満の背景には、単純な保険料率の高さだけでなく、収入が減ったタイミングと請求額が連動しにくい制度上の特徴があります。特に、退職した人、自営業者、フリーランス、前年に収入が多かった人は、現在の家計と請求額の間に大きな隔たりが生じることがあります。
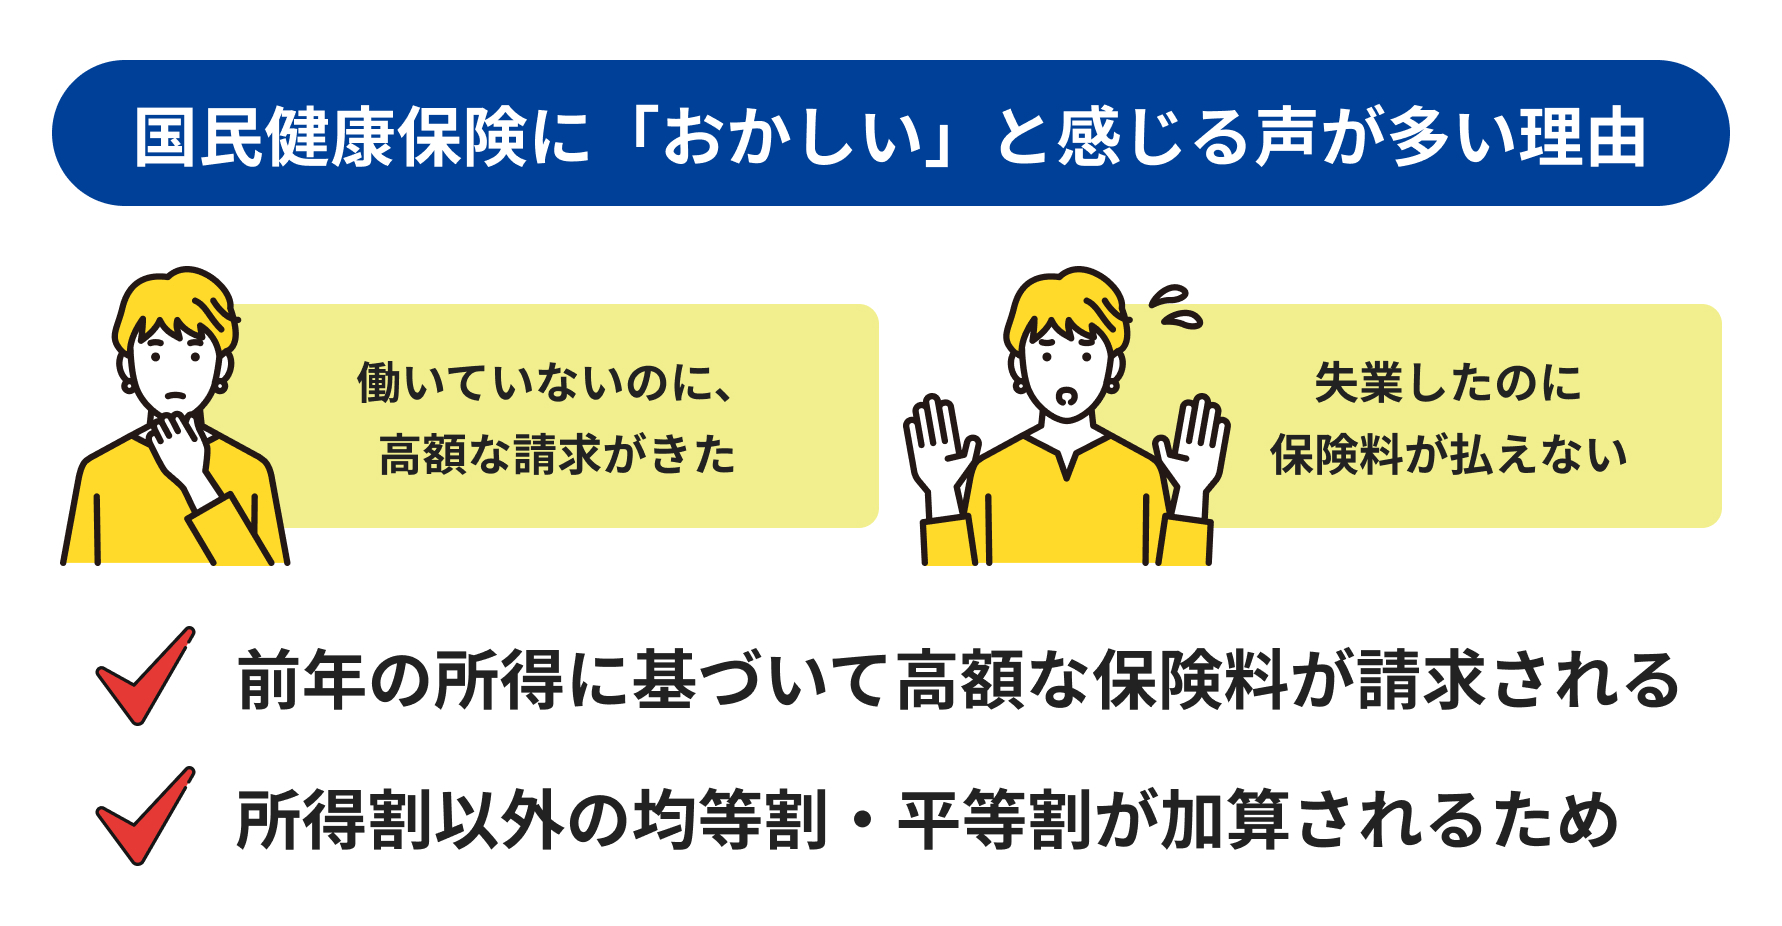
理由1:今年の収入ではなく、前年の所得を基準にする
国民健康保険料は、原則として前年の所得をもとに算定されます。2026年度の保険料であれば、基本的に2025年1月から12月までの所得が計算の基礎です。
例えば、2025年まで会社員として働いていた人が2026年に退職し、収入が大幅に減ったとします。それでも2025年の所得が高ければ、2026年度の国民健康保険料にはその所得が反映されます。現在の収入が少ないからといって、自動的に保険料が下がるわけではありません。
この仕組みは、自営業者やフリーランスにも影響します。売上が落ちても、前年の所得が高ければ負担が続く場合があります。反対に、前年の所得が少なかった人は、今年の収入が増えていても、その増加分が通常反映されるのは翌年度です。
理由2:加入者1人ごとに負担が発生する
会社員が加入する健康保険では、一定の条件を満たす配偶者や子どもなどを被扶養者にでき、被扶養者について個別の健康保険料が発生しない仕組みがあります。一方、国民健康保険には会社員の健康保険と同じ意味での「扶養」という仕組みがありません。
国民健康保険では、所得に応じた部分に加え、加入者数に応じて計算する均等割があります。そのため、収入のない子どもや配偶者が加入していても、原則として人数に応じた負担が生じます。2026年度からは、子ども・子育て支援金分について18歳未満の加入者の均等割が全額軽減されますが、国民健康保険のすべての保険料が免除されるわけではありません。
理由3:自治体によって保険料率が違う
国民健康保険の具体的な保険料率や算定方法は、法令の範囲内で各市区町村などが定めています。そのため、所得や加入者数、年齢などが同じでも、住んでいる自治体が違えば保険料が変わることがあります。
厚生労働省の制度説明でも、市町村国保の保険料・保険税は、各自治体の条例などに基づいて算定されるとされています。インターネット上で見つけた他地域の保険料の金額を、そのまま自分の保険料と比較するのは適切ではありません。
なお、自治体が徴収するものには「国民健康保険料」と「国民健康保険税」があります。呼び方や徴収方法には違いがありますが、どちらも国民健康保険の運営に必要な負担です。「保険料ではなく税という名前だから不正な請求だ」と判断することはできません。
【2026年度最新情報】子ども・子育て支援金と保険料の変更点
2026年度に国民健康保険料が変わった理由として、まず確認したいのが制度変更です。2026年度は、従来の保険料に子ども・子育て支援金分が加わったことに加え、一部の賦課限度額も引き上げられています。
2026年4月から子ども・子育て支援金分が新設
こども家庭庁が公表している制度資料によると、子ども・子育て支援金制度は2026年度に始まり、医療保険料とあわせて支援金を拠出する仕組みです。財源は、児童手当の拡充や妊婦のための支援給付など、子育て施策の拡充に活用されます。
国民健康保険の加入者については、支援金額が一律ではありません。居住する市区町村の条例に基づき、所得などに応じて決まります。具体的な徴収開始時期や金額も自治体によって異なるため、2026年度の納入通知書で新設された区分を確認してください。
なお、会社員などが加入する被用者保険では、2026年度の支援金率は全国一律0.23%とされています。原則として事業主と被保険者が負担を分け合いますが、国民健康保険には同じ形の事業主負担がないため、単純に同じ率で比較することはできません。
医療分の賦課限度額も引き上げ
厚生労働省の2026年度の資料では、国民健康保険の基礎賦課分の限度額が66万円から67万円に引き上げられました。後期高齢者支援金分の限度額は26万円、介護納付金分は17万円です。これらに加えて、2026年度から子ども・子育て支援金分の限度額も設けられています。
例えば、新宿区が公表した2026年度の賦課限度額は、医療分67万円、後期高齢者支援金分26万円、介護分17万円、子ども・子育て支援金分3万円です。すべての区分が限度額に達する場合の単純合計は113万円になります。ただし、これは上限額の合計であり、すべての加入者がこの金額を支払うという意味ではありません。
2026年度の変更点を整理
- 子ども・子育て支援金分:2026年度から新設。自治体ごとの料率・算定方法で計算されます。
- 基礎賦課分の限度額:66万円から67万円へ引き上げ。
- 後期高齢者支援金分:限度額26万円。
- 介護納付金分:限度額17万円。原則として40歳から64歳までの加入者が対象です。
- 子ども・子育て支援金分の限度額:自治体の2026年度の公表内容を確認する必要があります。
ただし、2026年度に保険料が上がった人すべてに、制度変更だけが影響しているわけではありません。前年所得、加入人数、介護分の対象年齢、軽減制度の適用状況なども、あわせて確認する必要があります。
【計算方法を解説】所得割・均等割・平等割の違いと自治体別の料率
国民健康保険料の計算を理解するには、所得割・均等割・平等割の3つの仕組みを押さえることが欠かせません。自治体によっては資産割を採用する場合もありますが、どの項目を採用しているか、料率はいくらかによって実際の金額が変わります。
所得割・均等割・平等割とは?
- 所得割:加入者の前年所得をもとに計算する部分です。所得が高いほど負担が増える仕組みです。
- 均等割:国民健康保険の加入者1人ごとに計算する部分です。所得がゼロでも、軽減などが適用されなければ負担が発生します。
- 平等割:世帯ごとに定額で計算する部分です。採用している自治体では、加入人数や所得とは別に世帯単位の負担が発生します。
ここで注意したいのは、平等割がすべての自治体で採用されているわけではないことです。所得割と均等割を中心に算定する自治体もあるため、他の市区町村の計算式をそのまま当てはめないようにしてください。
2026年度の新宿区と横浜市の料率を比較
自治体ごとの違いを具体的に見るため、2026年度の新宿区と横浜市が公表している保険料率を比較します。以下は、それぞれの自治体が示す所得割率と均等割額です。
| 区分 | 新宿区 | 横浜市 | 主な対象・注意点 |
|---|---|---|---|
| 医療分 | 所得割7.51% 均等割47,600円 | 所得割8.33% 均等割40,870円 | 国民健康保険の医療給付などを支える部分 |
| 後期高齢者支援金分 | 所得割2.80% 均等割17,600円 | 所得割2.62% 均等割13,380円 | 後期高齢者医療制度を支えるための負担 |
| 介護納付金分 | 所得割2.43% 均等割17,800円 | 所得割2.84% 均等割16,200円 | 原則40~64歳の加入者が対象 |
| 子ども・子育て支援金分 | 所得割0.27% 均等割1,873円 | 所得割0.34% 均等割1,770円 | 2026年度から新設。18歳未満の均等割は全額軽減 |
出典:新宿区「保険料の計算方法について」、横浜市「令和8年度保険料の料率等について」。金額は2026年度の公表値です。均等割額の対象人数、所得割の算定基礎、軽減制度、賦課限度額なども異なるため、この表の料率だけで最終的な保険料の高低は判断できません。
実際の計算はどう進む?
基本的には、医療分、後期高齢者支援金分、介護納付金分、子ども・子育て支援金分をそれぞれ計算し、合算して年間保険料を求めます。40歳未満の人や65歳以上の人は、原則として国民健康保険の介護納付金分の対象にはなりません。
所得割の算定基礎は、単純な年収そのものではありません。例えば新宿区では、2026年度の算定基礎額について、原則として2025年中の総所得金額等から基礎控除額43万円を差し引く方法を採用しています。給与収入の場合は、給与所得控除などを反映した所得をもとに計算します。
したがって、年収が同じ人同士でも、所得の種類や控除、加入者数、年齢構成、自治体の料率によって保険料が異なります。正確な金額を知りたい場合は、自分の自治体が公表する2026年度の計算方法や試算表を使うのが確実です。
【前年より高くなった理由】納入通知書で確認すべきポイント
前年と比べて国民健康保険料が上がっている場合、すぐに計算ミスと決めつける必要はありません。一方で、所得情報の未申告や軽減の適用漏れなど、確認したほうがよいケースもあります。
値上がりの原因として考えられる7つの項目
- 前年所得が増えた:昇給、賞与、事業所得や不動産所得の増加などが反映されている。
- 必要経費が減った:自営業者などで売上が同程度でも、経費が減って所得が増えている。
- 加入者が増えた:家族が会社の健康保険から国民健康保険に移ったなど、世帯の加入人数が変わった。
- 40歳になった:介護納付金分の負担が新たに加わった。
- 軽減制度の対象外になった:前年所得や世帯構成の変化により、均等割などの軽減割合が変わった。
- 子ども・子育て支援金分が加わった:2026年度から新設された区分が反映されている。
- 所得情報が未申告になっている:所得が確認できず、低所得世帯向けの軽減が適用されていない可能性がある。
横浜市が公表している2026年度の保険料に関する案内でも、支援金分の新設や料率変更、加入人数の変化、40歳到達、軽減制度の対象外、収入の未申告などが、保険料の増額につながる主な要因として挙げられています。
納入通知書のどこを見るべきか
通知書が届いたら、最初に年間保険料の総額だけを見るのではなく、内訳と計算の基礎を確認しましょう。自治体によって項目名や表示位置は異なりますが、次の順番で確認すると原因を整理しやすくなります。
- 所得情報:前年の所得が正しく反映されているか。収入がなかった場合も、必要な申告が済んでいるか。
- 算定基礎額:所得割の計算に使われる金額が、自分の所得資料と整合しているか。
- 加入者数:世帯の加入人数や加入期間に誤りがないか。
- 年齢と介護分:40歳到達などによって、介護納付金分が加算されていないか。
- 保険料の内訳:医療分、支援金分、介護分、子ども・子育て支援金分がどう計算されているか。
- 軽減・減免:低所得世帯の軽減や、申請済みの減免が反映されているか。
- 納付回数:年間保険料の総額と、1回あたりの納付額を混同していないか。
特に注意したいのは、納付書1枚の金額と月額保険料を同じものとして比較しないことです。国民健康保険料は、自治体が定める回数に分けて納付する場合があります。納付回数や各期の金額が変われば、1回の請求額が増えていても、年間総額の増加幅はそれより小さいことがあります。
所得がないのに保険料が高い場合は?
前年に収入がなかったのに保険料が高い場合、所得の申告状況を優先的に確認してください。横浜市青葉区は、収入がなかったことが申告されていないために低所得世帯かどうか判断できず、軽減が適用されないケースについて注意を呼びかけています。
収入がないことと、行政側で所得情報が確認できていることは別です。所得税や住民税の申告が不要な場合でも、国民健康保険料の軽減判定に必要な申告が求められることがあります。自治体から申告書や収入申立書が届いていたら、放置せずに提出してください。
【軽減・減免制度】国民健康保険料を下げられる人と申請方法
国民健康保険料が家計を圧迫している場合は、まず法定軽減の対象になっていないかを確認し、そのうえで失業や災害、収入の急減などに対応する減免制度を調べましょう。制度ごとに対象条件や申請方法が違うため、自動的に適用されるものと申請が必要なものを区別することが大切です。
1. 低所得世帯向けの7割・5割・2割軽減
厚生労働省によると、世帯の所得が一定基準以下の場合、国民健康保険料の均等割・平等割について、7割・5割・2割の軽減を受けられる制度があります。
軽減割合は世帯の所得などをもとに判定されます。世帯主が国民健康保険に加入していない場合でも、軽減判定に世帯主の所得が関係することがあります。加入者本人の収入だけを見て判断しないようにしてください。
また、所得の未申告によって判定ができないと、軽減が適用されない場合があります。収入がなかった人も、自治体が求める所得申告や収入申立てを済ませているか確認しましょう。
2. 未就学児の均等割軽減
国民健康保険では、未就学児にかかる均等割保険料について、原則として5割を公費で軽減する制度が2022年4月に始まりました。低所得世帯向けの軽減が適用される場合は、その軽減後の均等割額を基礎として、さらに未就学児の軽減が行われます。
この制度は、原則として申請をしなくても適用されます。ただし、所得情報の確認ができていない場合などは、自治体への確認が必要になることがあります。
3. 2026年度からの子ども・子育て支援金分の軽減
2026年度から新設された子ども・子育て支援金分では、国民健康保険に加入する18歳未満の子どもについて、均等割額が全額軽減される仕組みになっています。これは、子どもがいる世帯の負担が支援金制度の導入によって増えないようにするための措置です。
ただし、軽減対象は支援金分の均等割額です。医療分や後期高齢者支援金分など、国民健康保険料の他の項目まで一律に免除されるわけではありません。通知書では、どの区分に対して軽減が適用されているのかを確認してください。
4. 非自発的失業者の国民健康保険料軽減措置
倒産や解雇、雇い止めなど、一定の理由で離職した人には、国民健康保険料の負担を軽減する制度があります。厚生労働省によると、対象となる人は、前年の給与所得を通常の30%として保険料を算定する特例を受けられます。
対象となるのは、雇用保険の特定受給資格者や、一定の特定理由離職者などです。離職理由によって対象となるかが異なるため、雇用保険受給資格者証などに記載された離職理由コードを確認し、市区町村の国民健康保険窓口で手続きしてください。
この制度は自動的に適用されるとは限らず、申請が必要です。退職後に保険料が急に高くなった人は、まず対象に該当しないか相談する価値があります。
5. 災害・収入急減などによる減免や納付猶予
災害や特別な事情で保険料を納めることが難しくなった場合、自治体によっては減免、徴収猶予、分割納付などの相談ができます。対象条件や必要書類は自治体ごとに異なります。
失業、事業の廃止、収入の大幅な減少、災害などの事情がある場合は、納期限を過ぎる前に国民健康保険の担当窓口へ相談しましょう。支払いが難しいからといって通知書を放置すると、延滞金などの問題につながる可能性があります。
【社会保険と比較】国民健康保険料が高くなりやすい人と相談先
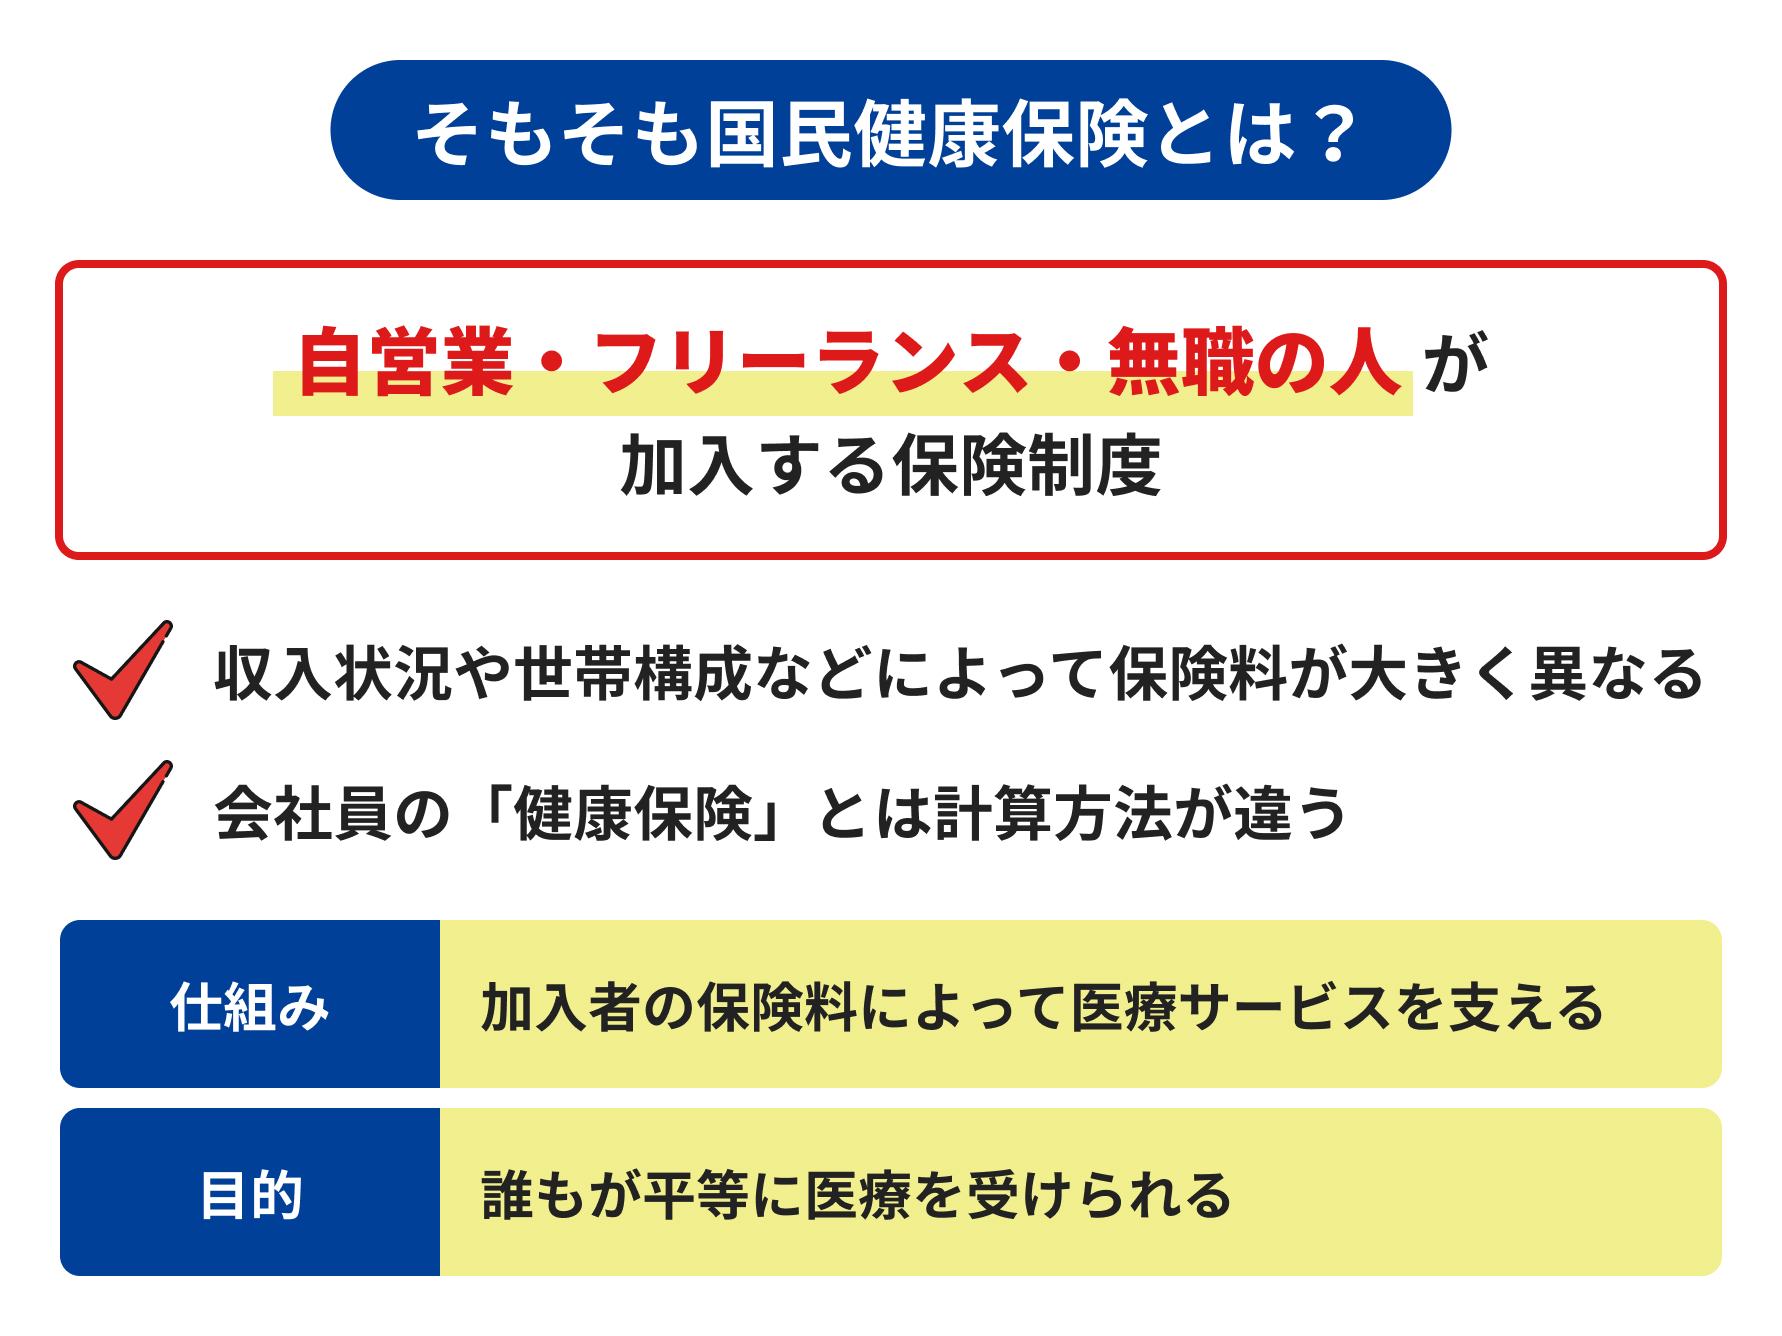
「会社員のときより国民健康保険料が高い」という疑問は、制度の違いを理解すると整理しやすくなります。国民健康保険と会社員などが加入する健康保険では、保険料の計算方法や家族の扱い、事業主負担の有無が異なります。
国民健康保険と社会保険の違い
- 国民健康保険:前年所得、加入者数、年齢、自治体の保険料率などをもとに世帯単位で算定されます。事業主による保険料の折半負担はありません。
- 会社員などの健康保険:原則として標準報酬月額や標準賞与額などをもとに計算します。健康保険料は原則として事業主と被保険者が負担を分け合います。
- 家族の扱い:会社員の健康保険では一定の条件を満たす家族を被扶養者にできる一方、国民健康保険には同じ仕組みがありません。
この違いがあるため、特に扶養家族がいる人や、退職直後で前年所得が高い人は、国民健康保険の負担が重く感じられる場合があります。ただし、どちらが安いかは所得、家族構成、加入条件などによって異なり、一律には決まりません。
国民健康保険料が高すぎるときの相談先
通知書の金額に疑問がある場合、最初の相談先は居住する市区町村の国民健康保険担当窓口です。問い合わせるときは、通知書と前年の所得が分かる資料を用意し、何が疑問なのかを具体的に伝えると確認が進みやすくなります。
- 計算方法や料率が分からない:市区町村の国民健康保険担当窓口。
- 所得が違う、収入がなかった:自治体の税務担当窓口や国民健康保険担当窓口。
- 退職後の負担が重い:非自発的失業者の軽減制度や自治体独自の減免制度を確認。
- 支払いが難しい:納付相談窓口で分割納付や徴収猶予などの可否を相談。
- 会社の健康保険に加入したのに請求が来る:国民健康保険の脱退手続きが済んでいるか確認。
会社の健康保険に加入した場合でも、国民健康保険の脱退手続きが自動で完了するとは限りません。加入先の保険が変わったのに通知書が届き続けている場合は、資格喪失の届出が済んでいるかを確認してください。脱退手続き後に保険料が再計算される場合があります。
【国民健康保険おかしい】に関するよくある質問(FAQ)
Q1:国民健康保険料が高すぎるのは違法ではないのですか?
A1:金額が高いという理由だけで、直ちに違法とは判断できません。保険料は法令や自治体の条例などに基づいて算定されます。ただし、所得情報や加入者数の誤り、軽減の適用漏れなどがあれば、見直しの対象となる可能性があります。納入通知書の内訳を確認し、自治体に計算根拠を問い合わせてください。
Q2:2026年度に国民健康保険料が上がったのはなぜですか?
A2:2026年度から子ども・子育て支援金分が新設され、基礎賦課分の限度額も66万円から67万円に引き上げられました。そのほか、前年所得の増加、加入人数の変化、40歳到達による介護分の追加、軽減制度の適用状況なども影響します。自分の通知書で、どの項目が変わったかを確認することが大切です。
Q3:収入がゼロでも国民健康保険料を払わなければなりませんか?
A3:原則として、収入がなくても国民健康保険の加入者であれば保険料の負担が生じる場合があります。ただし、低所得世帯向けの7割・5割・2割軽減などが適用される可能性があります。収入がなかった場合も、自治体が求める所得申告や収入申立てを済ませ、軽減の対象になるか確認してください。
Q4:会社を辞めた直後なのに保険料が高いのはなぜですか?
A4:国民健康保険料は原則として前年所得を基準に算定するため、退職後に収入が減っても、前年に高い所得があれば保険料が高くなる場合があります。倒産・解雇・雇い止めなど一定の離職理由に該当する人は、前年の給与所得を30%として算定する軽減措置を受けられる可能性があります。自治体の窓口で対象条件と申請方法を確認してください。
Q5:国民健康保険料の軽減は自動で受けられますか?
A5:低所得世帯向けの法定軽減などは、必要な所得情報が確認できれば適用される仕組みですが、所得の未申告などで判定できない場合があります。また、非自発的失業者の軽減や、自治体独自の減免などは申請が必要になることがあります。通知書に軽減が反映されていない場合は、自治体に確認してください。
まとめ:国民健康保険料がおかしいと感じたら、制度と通知書を照合する
国民健康保険料が高い、前年より値上がりしたという疑問には、前年所得を基準にする仕組み、加入者数に応じた負担、自治体ごとの料率の違いなど、複数の理由が考えられます。2026年度は子ども・子育て支援金分の新設も加わり、通知書の内訳を確認する重要性が増しています。
まずは、年間保険料の総額だけで判断せず、所得割・均等割などの算定基礎、加入者数、介護分、支援金分、軽減制度の適用状況を順番に確認しましょう。所得がないのに高い、退職後に支払いが難しい、通知書の所得額が実態と違うといった場合は、自治体の窓口で再計算や軽減・減免の対象になるか相談してください。
【プロの結論】 国民健康保険料の高さを検証するうえで重要なのは、「請求額が高い」という感覚だけでなく、「どの所得情報を使い、どの料率で、どの軽減制度を適用して計算されたのか」を明らかにすることです。2026年度の最新料率と制度を確認し、納入通知書の内訳を照合することが、負担の理由を突き止め、利用できる制度を見落とさないための第一歩です。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
